Prenons Philippe, chef d’une petite entreprise de maintenance au Havre, qui a investi il y a cinq ans dans un trois-pièces du quartier Saint-Vincent, loué 720 euros par mois. Son locataire, intérimaire, a perdu plusieurs missions au printemps et accumule trois mois de retard, soit 2 160 euros. Un matin, il appelle Philippe et propose de rembourser 200 euros par mois en plus du loyer courant. Philippe hésite. Accepter, c’est attendre près d’un an pour récupérer son argent ; refuser, c’est engager une procédure dont il ignore la durée. La loi ne l’oblige pas à dire oui, mais elle ne le laisse pas non plus seul juge de la suite.
Contenu de l'article :
Avant tout jugement, l’échéancier amiable est un choix du bailleur
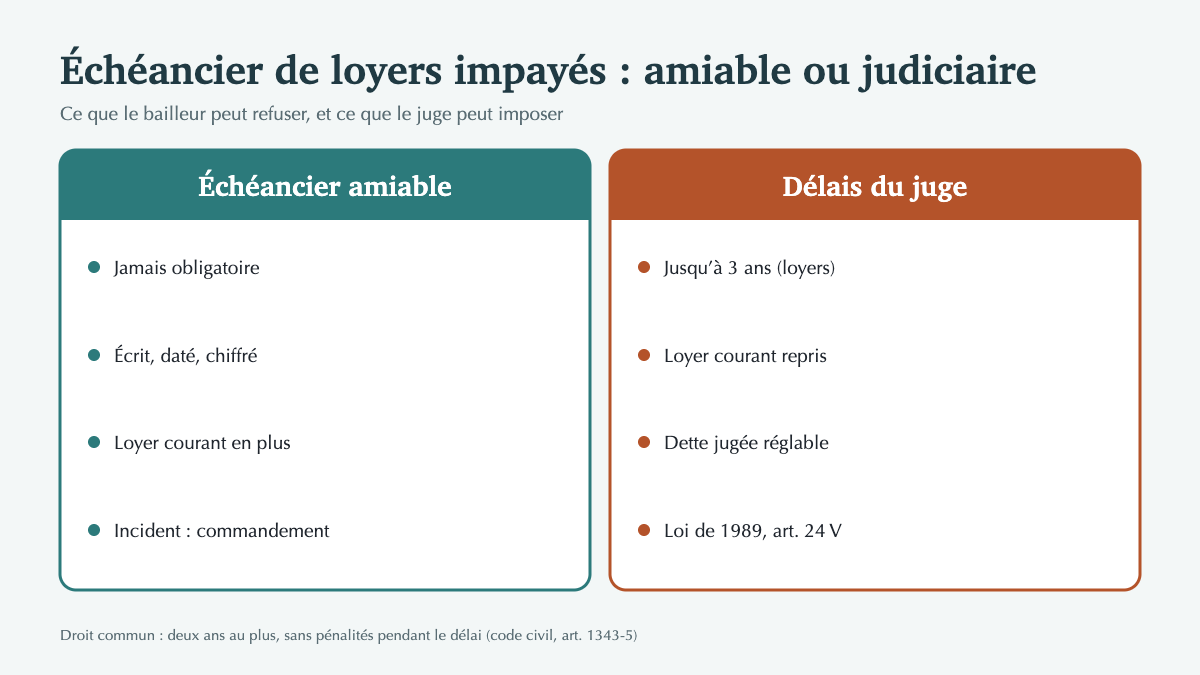
Aucun texte n’impose au propriétaire d’accepter un plan de remboursement proposé à l’amiable. Philippe peut refuser et faire délivrer un commandement de payer par un commissaire de justice. Ce commandement ouvre un délai de six semaines avant que la clause résolutoire du bail produise effet, et l’article 24 de la loi du 6 juillet 1989 impose qu’il rappelle au locataire deux possibilités : saisir le fonds de solidarité pour le logement de Seine-Maritime, et demander au juge un délai de grâce. Les questions que pose un refus, et ce qu’il change pour la suite de la procédure, sont détaillées dans la réponse sur le droit de refuser un échéancier de paiement.
Mais un refus pur et simple a un coût que les gestionnaires connaissent bien. Un locataire qui propose spontanément de payer, et qui a repris le loyer courant, est exactement celui à qui un juge accordera ensuite des délais. Refuser à l’amiable un échéancier raisonnable, c’est souvent retrouver le même échéancier, imposé par le tribunal quelques mois plus tard, après des frais de procédure.
Ce que le juge peut accorder, et à quelles conditions
Devant le juge, deux textes se combinent. Le code civil, à l’article 1343-5, permet au juge, compte tenu de la situation du débiteur et des besoins du créancier, de reporter ou d’échelonner le paiement dans la limite de deux années ; pendant ce délai, les pénalités et majorations de retard ne courent pas. Pour les loyers, l’article 24 de la loi de 1989 va plus loin : le juge peut accorder jusqu’à trois ans, à la demande du locataire, du bailleur ou même d’office, mais à une double condition depuis la réforme de 2023. Le locataire doit être en situation de régler sa dette, et il doit avoir repris le versement intégral du loyer courant avant l’audience.
Ces conditions donnent au bailleur un critère simple pour juger la proposition reçue. Un locataire qui paie de nouveau son loyer chaque mois et propose un complément régulier coche déjà les deux cases. Celui qui propose un échéancier sans reprendre le loyer courant ne les remplit pas, et sa proposition mérite d’être accueillie avec beaucoup plus de prudence.
Un échéancier signé seul avec le locataire peut désarmer la caution et l’assureur
Beaucoup de baux s’appuient sur une caution solidaire ou une assurance loyers impayés, deux recours qui ont leurs propres règles. La loi du 6 juillet 1989 impose au bailleur d’informer la caution dès la première défaillance, dans le mois qui suit, faute de quoi le cautionnement devient difficile à invoquer. Accorder un délai de paiement au locataire sans l’accord de la caution peut, en plus, lui fournir un argument pour discuter sa garantie. Un échéancier signé à deux, dans le dos du garant, peut coûter plus cher que la dette.
Du côté de l’assureur, la logique est proche. La plupart des contrats de garantie loyers impayés exigent une déclaration de sinistre dans un délai court et la délivrance d’un commandement de payer; un plan de remboursement négocié sans l’en informer peut rendre la garantie inopposable.
La précaution tient en un appel: prévenir la caution et l’assureur avant de signer, leur transmettre le projet d’échéancier, et demander à la caution de le contresigner. Si elle refuse, l’accord reste possible avec le locataire, mais le bailleur sait qu’il renonce à ce recours.
Accepter, mais par écrit et avec des garde-fous
Si Philippe accepte, la forme compte autant que le principe. Un échéancier se formalise par écrit : montant de la dette arrêté à une date, montant et date de chaque versement, rappel que le loyer courant reste dû en plus, et conséquence d’un incident de paiement. Il ne vaut pas renonciation à agir : en cas d’échéance manquée, le bailleur reprend sa liberté et peut délivrer le commandement de payer. Un tableau de suivi tenu mois par mois, comme pour n’importe quelle créance client, permet de réagir dès le premier retard plutôt qu’au sixième.
Pour un dirigeant habitué à gérer des encours, le raisonnement est celui d’une créance commerciale : un débiteur de bonne foi qui reprend ses paiements rapporte davantage qu’un contentieux long et incertain, à condition que le plan soit réaliste et suivi. Pour un logement situé au Havre, Mon Avocat Bailleur indique le tribunal compétent et les étapes à prévoir si l’échéancier n’est pas tenu. L’essentiel se joue dans les premières semaines : répondre vite, par écrit, et ne jamais laisser une dette grossir sans trace.